

1. Вихідні дані справи
Наш клієнт — підприємство, яке здійснювало поставку товару іншому бізнесу. Між сторонами був укладений договір поставки. Загальна вартість партії товару за специфікацією становила 413 070 гривень, у тому числі 68 845 гривень ПДВ.
Покупець здійснив попередню оплату, після чого наш клієнт поставив передбачений договором товар.
Після фактичного отримання товару покупець здійснив остаточний розрахунок.
Однак договір також містив окремі положення щодо реєстрації податкових накладних.
Відповідно до його умов наш клієнт мав протягом трьох календарних днів з моменту поставки товару або отримання передоплати зареєструвати відповідну податкову накладну в ЄРПН.
За порушення цього строку договором була передбачена неустойка:
1% від вартості товару без ПДВ за кожен день прострочення, але не більше суми ПДВ за відповідною податковою накладною.
Контрагент заявив, що наш клієнт порушив цю умову, та розрахував максимальний розмір неустойки:
68 845 гривень.
Фактично покупець намагався стягнути з бізнесу, який ми захищаємо всю суму ПДВ за поставкою як договірну штрафну санкцію.
2. Запит клієнта
Запит нашого клієнта полягав у тому, щоб:
не допустити стягнення 68 845 грн неустойки та захистити підприємство від необґрунтованого застосування договірної відповідальності.
Команді LLG необхідно було:
-
проаналізувати умови договору поставки;
-
визначити правову природу обов’язку щодо реєстрації податкової накладної;
-
оцінити, чи може порушення податкового обов’язку бути підставою для договірної неустойки;
-
спростувати вимоги покупця;
-
домогтися повної відмови у стягненні 68 845 грн;
-
зберегти позитивний результат під час апеляційного та касаційного перегляду.
Для бізнесу важливо було не просто зменшити суму вимог.
Нашою метою стала: повна відмова у стягненні штрафної санкції.
3. Стратегія команди LLG
Ця справа була цікавою тим, що проста стратегія «такої умови в договорі немає» тут не працювала.
Умова була. Вона була погоджена сторонами та прямо передбачала фінансову відповідальність постачальника. Тому команда LLG побудувала захист на іншому рівні.
Ключовим стало питання:
чи все, що сторони записали у господарському договорі, автоматично може бути забезпечено договірною штрафною санкцією?
Наша позиція ґрунтувалася на правовій природі самого обов’язку щодо реєстрації податкової накладної.
Реєстрація податкової накладної — це не звичайне зобов’язання постачальника перед покупцем на кшталт поставити товар, виконати роботи або здійснити оплату.
Це обов’язок платника податку, який виникає у відносинах:
платник податків — держава.
Тобто він має публічно-правову природу.
Сам факт того, що підприємства продублювали такий обов’язок у господарському договорі, не змінює його правової природи та не перетворює автоматично на цивільне зобов’язання перед контрагентом.
Саме навколо цього була сформована ключова позиція захисту.
4. Кроки, які ми здійснили
Команда LLG:
-
провела комплексний аналіз договору поставки;
-
дослідила положення договору щодо податкових накладних;
-
проаналізувала механізм розрахунку заявленої неустойки;
-
перевірила обставини поставки та здійснення розрахунків між підприємствами;
-
дослідила правову природу обов’язку щодо реєстрації податкової накладної;
-
відмежувала господарські зобов’язання нашого клієнта від його публічно-правових податкових обов’язків;
-
сформувала позицію щодо відсутності підстав для застосування договірної неустойки;
-
спростувала аргумент про те, що саме включення відповідного положення до договору автоматично створює право покупця на штраф;
-
забезпечила представництво інтересів бізнесу у суді першої інстанції;
-
домоглася повної відмови у задоволенні позову;
-
захистила отриманий результат в апеляційній інстанції;
Особливість справи полягала в тому, що контрагент не зупинився після першої поразки.
Він пройшов дві судові інстанції, намагаючись довести право на отримання неустойки.
Однак сформована позиція захисту витримала кожен етап судового перегляду.
5. Результат для клієнта
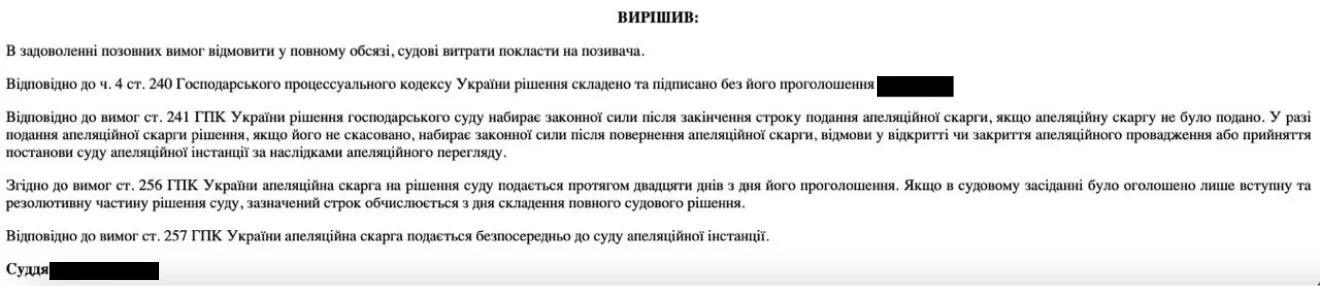
Рішення суду I інстанції
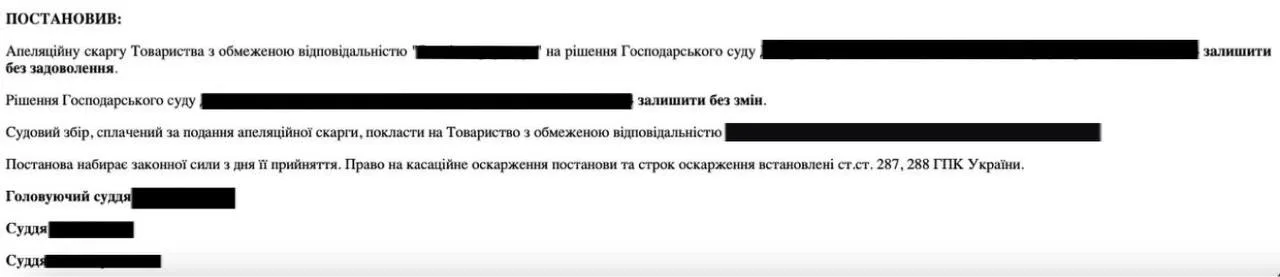
Рішення суду II інстанції
Контрагент вимагав від нашого клієнта:
68 845 гривень неустойки.
Рішенням суду першої інстанції:
у задоволенні позову відмовлено повністю.
Покупець подав апеляційну скаргу.
Результат залишено без змін.
Рішення першої та апеляційної інстанцій залишені без змін.
Фінальний результат для клієнта:
заявлена контрагентом неустойка — 68 845 грн;
стягнуто — 0 грн;
відбито — 100% заявленої вимоги.
Наш клієнт був повністю захищений від заявленої договірної санкції, а позитивний результат став остаточним.
6. Що це означає для бізнесу, до якого заявляють штрафи за податкові накладні
Ця справа демонструє важливий для бізнесу принцип:
наявність штрафної умови в договорі ще не означає, що контрагент гарантовано зможе стягнути гроші через суд.
Кожну таку вимогу необхідно аналізувати окремо.
Особливе значення має правова природа того обов’язку, за порушення якого передбачена санкція.
Для бізнесу це особливо важливо у спорах, де контрагент вимагає:
-
штраф за несвоєчасну реєстрацію податкової накладної;
-
неустойку у розмірі ПДВ;
-
пеню за порушення строків реєстрації;
-
інші договірні санкції, пов’язані із виконанням податкових обов’язків.
Такі вимоги не варто сприймати як безумовний борг лише тому, що відповідна санкція записана у договорі.
Необхідно перевіряти:
-
правову природу зобов’язання;
-
допустимість встановленої сторонами відповідальності;
-
фактичні обставини реєстрації податкових документів;
-
наявність реальних негативних наслідків у контрагента;
-
належний спосіб захисту його прав.
Результат після прочитання
Цей кейс демонструє, що навіть прямо передбачена договором штрафна санкція не завжди означає обов’язок бізнесу її сплатити.
Контрагент вимагав з нашого клієнта 68 845 грн неустойки через порушення умов щодо реєстрації податкової накладної.
Команда захисту побудувала позицію на тому, що обов’язок щодо реєстрації податкових накладних має публічно-правову природу та виникає у відносинах платника податку з державою.
У результаті у стягненні 68 845 грн було відмовлено повністю.
Контрагент намагався змінити результат в апеляційній інстанції, однак безуспішно.
Результат — замість 68 845 грн штрафу наш клієнт сплатив 0 грн.
Ця справа показує, що захист бізнесу у господарському спорі починається з правильної юридичної кваліфікації вимог контрагента — навіть тоді, коли на перший погляд його право на штраф прямо випливає з підписаного договору.